煤炭大省的必答题与三重目标
每经记者 刘旭强 每经编辑 刘艳美
国庆假期北方多地气温骤降。迎峰度冬在即,山西党政一把手密集部署煤炭稳产保供。
9月28日,山西省委书记赴晋中调研煤矿安全生产工作,要求在确保安全的前提下有序推动复工复产、稳产稳供。
此前两天,山西省省长主持召开全省煤炭安全稳产稳供工作推进会,同样强调严守安全底线,全力推动复工复产、稳产稳供,加速扭转产量下滑趋势。
对山西而言,压力还不只是解决眼前的“燃煤之急”。
步入“十五五”,我国煤炭消费将迎来达峰的关键时期,区域协同、煤电角色转型等多重挑战接踵而至。要统筹保供、安全、转型三重目标,留给山西的时间已经不多了。
地位
山西此轮密集部署背后,是煤炭价格淡季逆势上涨的行情。
9月以来,国内动力煤现货价格持续高位运行,秦皇岛5500大卡动力煤价格逼近千元大关。供给收缩是最直接的原因。而收缩的核心,正是有着“煤老大”之称的山西。
今年“5·22”山西通洲集团留神峪煤矿瓦斯爆炸事故发生后,山西全省大量煤矿停产整改。
国家统计局数据显示,今年6~8月全国规上工业原煤产量10.8亿吨,同比去年减少0.96亿吨。山西6月、7月、8月均减产超30%,累计减产超1亿吨,直接影响全国煤炭供给。
不久前,国家发展改革委等三部门联合印发通知,要求各产煤省份和煤炭企业在确保安全前提下全力保供,积极稳妥推进煤矿复产达产,推动煤炭产量平稳回升。
作为煤炭大省,长期以来,山西承担着“能源供给”的使命。
煤炭产量累计约65亿吨,占全国产量的近三成,给全国24个省份送去平价电煤;净输出电量累计超过7400亿度,稳居全国前列……“十四五”期间,山西仍兑现着“不让国家为煤发愁”的承诺。
不过,随着近年来全国能源格局的不断变化,山西能源大省的优势地位正在松动。一个典型的例子,就是晋蒙“第一产煤省”的交替。
2024年,山西以整治煤矿“三超”和隐蔽工作面为抓手,将全年产量目标从上一年的13.78亿吨下调至13亿吨左右。当年全省规上原煤产量12.69亿吨,同比下降6.9%,“煤老大”的位置也被内蒙古取代。
到2025年,山西煤炭实现恢复性增长,产量约13.05亿吨,内蒙古则略降至12.86亿吨,山西重回“煤炭产量第一省”位置。而截至今年8月,内蒙古已再度实现对山西的反超。
更重要的是,我国能源结构正发生显著变化。
我国煤炭消费量占能源消费总量比重由2020年的56.7%降至2025年的51.4%,下降5.3个百分点。“十五五”时期,我国煤炭消费将迎来达峰,煤电定位也从传统的主力电源向基础保障、系统调节性电源转变。
“十五五”规划纲要明确提出,全面实施碳排放双控,推动煤炭消费达峰。今年上半年,中办、国办印发《碳达峰碳中和综合评价考核办法》,将煤炭、石油消费总量作为主要控制指标,纳入“5+9”评价考核指标体系中。
这对山西而言,无异于加快转型的明确信号。
平衡
在中国区域经济学会副会长兼秘书长陈耀看来,虽然我国煤炭消费进入达峰平台期,但煤炭作为能源安全压舱石的地位短期内不会改变。换句话说,山西很大程度上还需承担为全国“兜底”的角色。
而且一直以来,山西经济发展与煤炭产业深度绑定,低碳转型存在结构性阻力。
作为全国重要的能源基地,煤炭及其关联产业是山西经济的基本盘。高峰时期,煤炭产业一度贡献全省GDP(地区生产总值)的30%以上。
以煤为核心,山西建成了从开采洗选、加工转化到外运消费的完整产业链,产业触角也从采掘、焦化、电力等第二产业,延伸至物流、贸易、金融等服务业。
这种“一煤独大”的结构,也让山西经济增长高度关联行业周期,呈现明显的波动特征。
2000年以来,山西经济曾依托“煤炭黄金十年”实现高速增长,2021年因煤炭市场回暖,山西GDP增速也曾达9.3%,位列全国第三。
但此后煤炭市场再度下行,山西经济增速回落,2024年居全国各省份末位。到2025年,山西煤炭产量重回全国第一,但经济增速仍处于全国末位。
这种高度依赖关系,在山西财政与就业层面表现得更为突出。
中国税务年鉴、山西统计年鉴显示,2019~2023年,煤炭行业对山西税收的贡献率,从38%升至60%,煤炭行业相关从业者占规上工业就业人数比重从44%升至46%。山西科城能源环境创新研究院的一份研究报告显示,在山西,每一个煤炭开采岗位,能拉动其他行业3.62个就业岗位。
在陈耀看来,煤炭托起了山西的财政、就业和增长底线,但也让山西经济反复被行业周期拉扯,并对其他产业形成挤出效应。只要这种结构性依赖没有被实质性替代,山西经济就仍处在“煤主沉浮”的周期里。
长远来看,降低经济的“煤含量”是山西的必答题,但短期绝不能“断崖式去煤”,必须坚持先立后破。
陈耀建议,现阶段山西可将煤产业作为稳定的现金流来源,支撑培育新兴产业,渐进式调整经济结构,在保供、转型与增长之间找到平衡点。
转型
“稳”,也是山西推动从煤炭大省向能源强省跨越的核心逻辑。
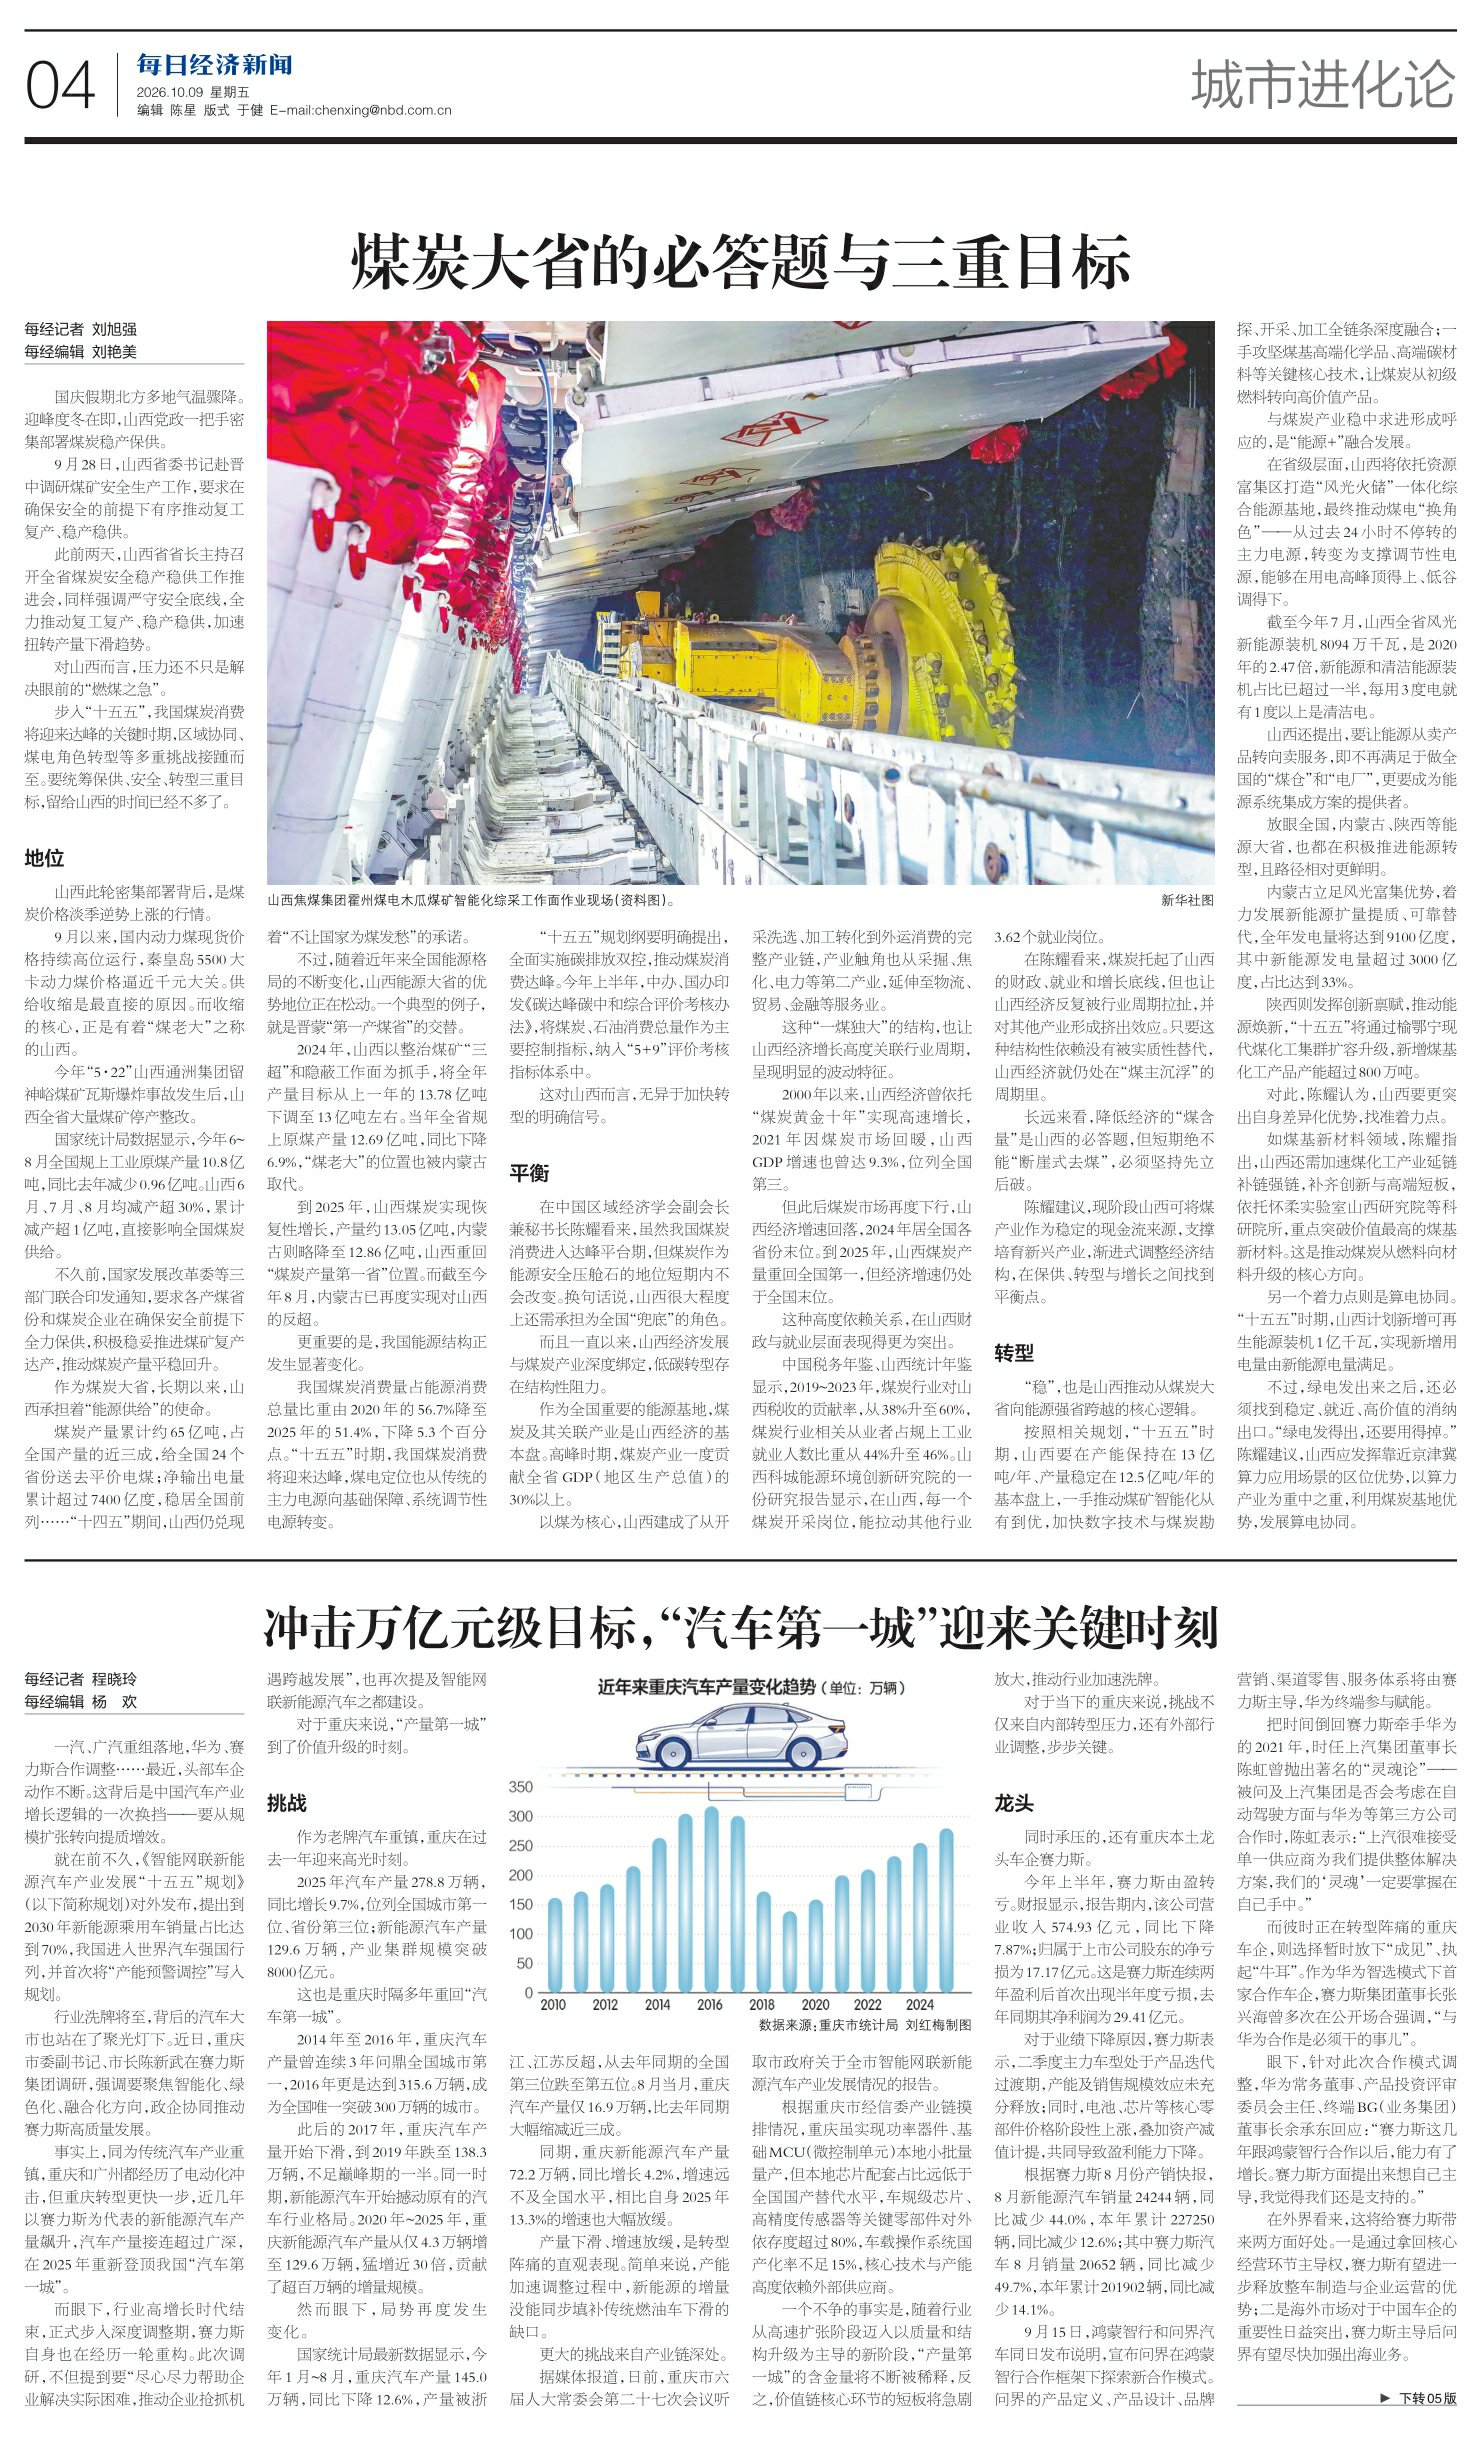
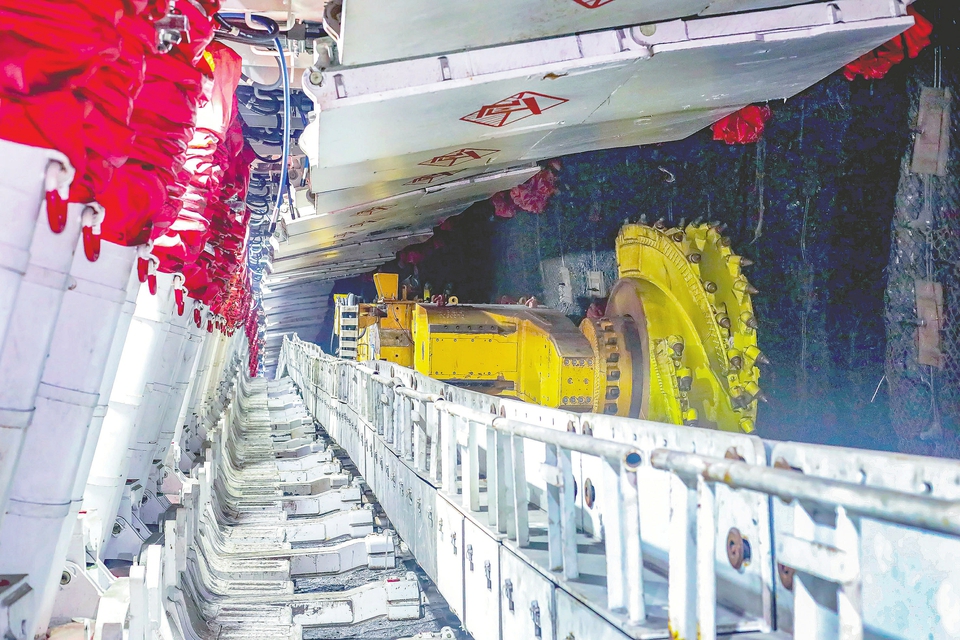
按照相关规划,“十五五”时期,山西要在产能保持在13亿吨/年、产量稳定在12.5亿吨/年的基本盘上,一手推动煤矿智能化从有到优,加快数字技术与煤炭勘探、开采、加工全链条深度融合;一手攻坚煤基高端化学品、高端碳材料等关键核心技术,让煤炭从初级燃料转向高价值产品。
与煤炭产业稳中求进形成呼应的,是“能源+”融合发展。
在省级层面,山西将依托资源富集区打造“风光火储”一体化综合能源基地,最终推动煤电“换角色”——从过去24小时不停转的主力电源,转变为支撑调节性电源,能够在用电高峰顶得上、低谷调得下。
截至今年7月,山西全省风光新能源装机8094万千瓦,是2020年的2.47倍,新能源和清洁能源装机占比已超过一半,每用3度电就有1度以上是清洁电。
山西还提出,要让能源从卖产品转向卖服务,即不再满足于做全国的“煤仓”和“电厂”,更要成为能源系统集成方案的提供者。
放眼全国,内蒙古、陕西等能源大省,也都在积极推进能源转型,且路径相对更鲜明。
内蒙古立足风光富集优势,着力发展新能源扩量提质、可靠替代,全年发电量将达到9100亿度,其中新能源发电量超过3000亿度,占比达到33%。
陕西则发挥创新禀赋,推动能源焕新,“十五五”将通过榆鄂宁现代煤化工集群扩容升级,新增煤基化工产品产能超过800万吨。
对此,陈耀认为,山西要更突出自身差异化优势,找准着力点。
如煤基新材料领域,陈耀指出,山西还需加速煤化工产业延链补链强链,补齐创新与高端短板,依托怀柔实验室山西研究院等科研院所,重点突破价值最高的煤基新材料。这是推动煤炭从燃料向材料升级的核心方向。
另一个着力点则是算电协同。“十五五”时期,山西计划新增可再生能源装机1亿千瓦,实现新增用电量由新能源电量满足。
不过,绿电发出来之后,还必须找到稳定、就近、高价值的消纳出口。“绿电发得出,还要用得掉。”陈耀建议,山西应发挥靠近京津冀算力应用场景的区位优势,以算力产业为重中之重,利用煤炭基地优势,发展算电协同。
