经营贷利率上行? 记者探访沪深两地银行
利率低至2.34%,有银行称10月会上调
每经记者 潘婷 每经编辑 魏官红
近期,有市场消息称经营贷利率上扬,从以前的2%出头上涨至3%左右,银行经营贷不“卷”了?目前经营贷实际贷款利率究竟是多少?
日前,《每日经济新闻》记者走访并致电深圳、上海多家银行了解到,多家银行目前经营贷利率仍处于“2字头”低位,贷款利率并没有实际提高。不过,也有银行工作人员透露了贷款利率可能将自10月起上调的消息,还有工作人员称“目前贷款已经收紧了”。
记者了解到,目前深圳经营贷利率最低可至2.35%,上海经营贷利率普遍维持在2.4%~2.7%,银行大多将企业资质、经营流水、征信状况作为利率核定的核心依据。
深圳:年化利率最低可至2.35%
目前经营贷实际贷款利率究竟如何?近日,《每日经济新闻》记者以客户的身份走访深圳多家银行。农业银行深圳某网点工作人员告诉记者,目前抵押贷和信用贷都可以做。“公寓、厂房、住宅都能做抵押贷,不过公寓和厂房抵押的利率会低一些,住宅抵押的利率最高,抵押贷利率目前是年化2.5%,可以贷5年。”记者了解到,除了抵押贷,也能做信用贷款,不过利率会更高一些。
上述工作人员指出:“信用贷如果借款超过100万元,可以配优惠券,年化利率是2.9%,如果没有优惠券,一般是年化3.45%左右,只能贷1年。”
记者在沟通中了解到,部分银行针对小微企业只做带“科技标签”的业务,比如专精特新企业等,同时要根据营业额、纳税额等实际情况审批贷款额度。
“可能今年底会针对信用贷款和抵押贷款规范一个利率。”上述工作人员表示,不能“太卷”。
对于记者询问“是否近期贷款比较好”,上述工作人员表示认可,并称:“因为已经收到(提高贷款利率的)风声了,我们肯定是很快实施的,我们落实之后,中小银行也会慢慢落实。”
“其实可以多问一问其他银行,因为国有大行的贷款条件相对会高一点。有的银行贷款产品更全,但是可能利率会高一些。”上述工作人员说道。
记者在沟通中得知,银行业内有一种说法叫“可比同业”,大致意思是某家国有大行给客户做了贷款,那么其他国有大行也会批准相应贷款。
另外,招商银行深圳某网点一位工作人员告诉记者,目前经营贷年化利率最低是2.35%。
“现在只能做有抵押物的经营贷,年化利率为2.65%。”建设银行一网点工作人员告诉记者,“有可能未来会往上调,目前贷款已经收紧了,抵押物是写字楼、商铺、公寓的贷款都不做了。”
上海:10月起或将上调利率
上海地区目前经营贷利率情况究竟如何?日前,记者以客户身份致电上海7家银行询问经营贷款利率情况,包括3家国有大行、2家股份行、1家城商行以及1家农商行。
从询问结果来看,目前银行抵押经营贷利率仍保持在“2字头”。但值得注意的是,有银行客户经理表示,10月起抵押经营贷利率将上调。
此外,多家银行的客户经理向记者表示,具体利率需要看公司经营情况,按风险定价成为银行此类贷款定价的关键词。
“我们银行(房产抵押贷款)利率在2.5%或2.7%左右。”交通银行客户经理告诉《每日经济新闻》记者。记者随后询问这一利率是否有所上调,对方给出肯定回答并解释称,第二年续贷的时候有可能会降低一点利率,但第一次办理贷款大概率是以系统评估后给出的审批利率为准。
工商银行在确定经营贷利率时更加注重企业资质,该行一网点客户经理告诉记者,如果是专精特新企业,经营贷款利率可能会给到更低的水平,对于一般企业来说,具体利率水平需要看产品。“如果是做在单位名下,利率可以到2.6%。如果想要做在法定代表人个人名下,利率会稍微高一点,是2.75%。”
此外,农业银行的一位客户经理同样表示,该行经营贷款利率不到3%,具体需要看审批后的结果。该客户经理特别强调现在抵押贷款发放需要看公司具体经营情况,根据公司报表流水确定,同时,要求公司营收覆盖贷款额度。
股份行方面,2家银行的客户经理均表示抵押经营贷利率可能会自10月份起上调。
“(目前利率)大概在2.35%到2.50%。”兴业银行上海一网点客户经理告诉记者,但他表示该贷款利率或将在10月份上调,9月底会将相关业务资料上报分行。
招商银行的客户经理同样表示,在9月份办理抵押经营贷尚能享受到优惠利率,之后贷款利率预计会上调。“不会涨很高,有可能涨到2.6%。”此前,该行客户经理表示银行抵押经营贷款利率一般在2.4%左右,最低能到2.34%。
记者还分别询问了上海地区的1家农商行和1家城商行相关贷款利率情况。
上海银行客户经理表示,该行抵押类贷款利率在2.5%左右,根据企业经营情况确定具体利率。以个人名义贷款和以公司名义贷款的区别在于贷款年限,前者贷款年限可达10年,后者则为3年,额度和利率没有区别。
“利率需要看具体情况,最低是2.4%左右。”上海农商行的一位客户经理表示。她解释,这一利率需要根据房屋情况和个人征信综合测算。
专家:并不是全面加息
业内如何看待经营贷款利率上调、贷款收紧的趋势?利率上调对银行的影响有哪些?
博通咨询首席分析师王蓬博在接受《每日经济新闻》记者采访时表示,这一情况主要还是银行基于资产质量与风险收益做出的自主调整。前期经营贷利率处于低位,主要是为了支持实体经济,但客观上也存在部分资金违规流入房地产领域的隐患。银行收紧投放,核心是强化贷前贷后管理,遏制资金挪用。
“利率存在上调的可能性,并不是全面加息,更多的是差异化的风险定价。”王蓬博表示,资质好的主体依旧可以享受较低利率,资质偏弱的企业,利率会相应抬升,这也符合当前行业按风险定价的共识。整体来看,这个变化不是政策转向,而是银行在平衡信贷投放规模、资产风险与盈利空间。
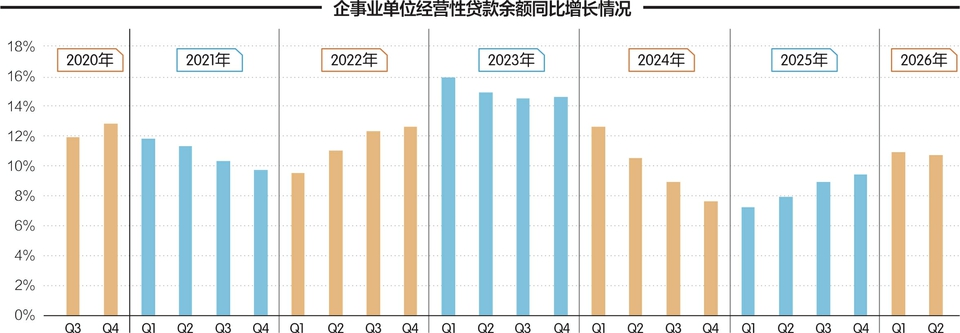
银行这一举动也反映出净息差持续收窄的压力。王蓬博表示,这一举动理论上能够改善银行信贷业务的净息差水平,缓解当前银行业普遍面临的息差压力。但同时也要看到,利率抬升会带来两方面约束,一是企业融资成本上升,会在一定程度上压制企业的贷款需求,银行信贷投放可能承压;二是利率提高之后,企业还本付息压力加大,对银行的客户筛选、贷后风控能力提出更高要求,如果风控不到位,不良贷款的潜在风险会有所增加。
